
Caixa passa a aceitar extratos de motorista de aplicativos na comprovação de renda para crédito imobiliário
Medida da Caixa Econômica Federal flexibiliza a análise de crédito para autônomos de plataformas, ampliando o acesso ao financiamento habitacional e movimentando a base da demanda imobiliária.
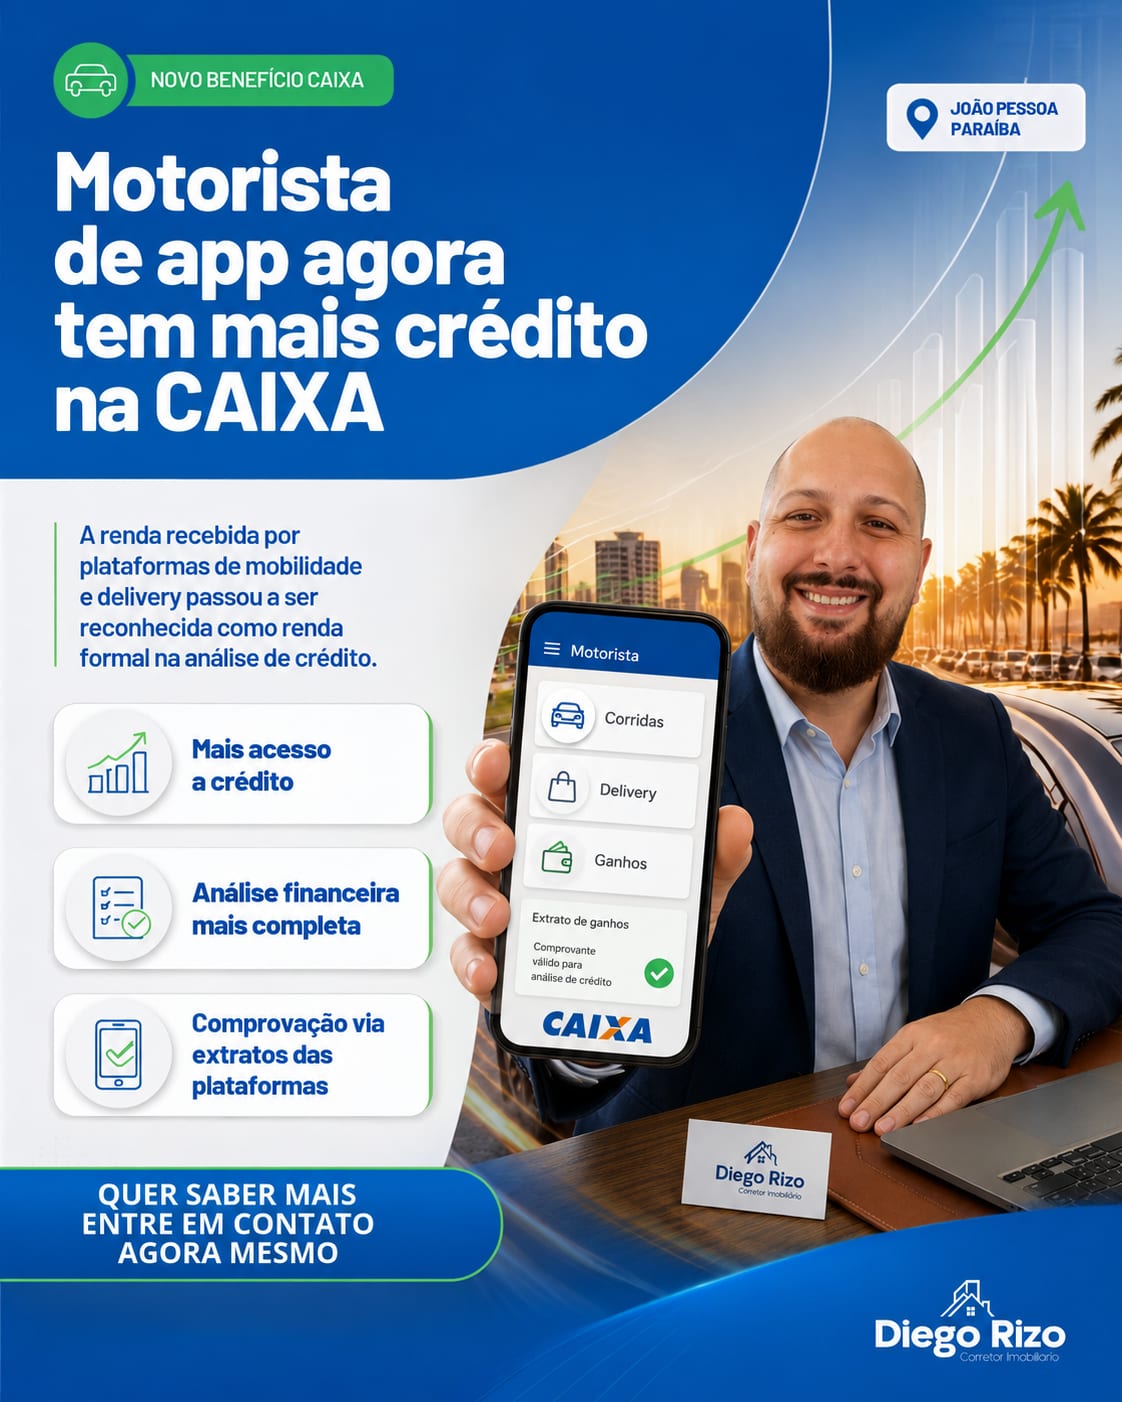
A Caixa Econômica Federal atualizou os critérios de concessão de financiamento habitacional e passou a aceitar extratos de rendimentos gerados por aplicativos de transporte e entrega (como Uber, 99, iFood, Rappi e Zé Delivery) como comprovação formal de renda. A iniciativa busca mensurar com maior precisão a capacidade de pagamento de profissionais autônomos da economia sob demanda, facilitando o acesso ao crédito para a aquisição do imóvel próprio.
Como funciona a nova análise de crédito para autônomos
Na prática, o profissional que atua por meio dessas plataformas deve apresentar o histórico consolidado de faturamento emitido diretamente pelos aplicativos, em conjunto com os extratos bancários que demonstram a entrada dos recursos. A instituição financeira utiliza esse histórico para calcular uma média mensal de rendimentos, respeitando o teto prudencial de comprometimento de renda — que tradicionalmente não ultrapassa 30% dos ganhos brutos familiares.
Impacto na base do mercado e na liquidez imobiliária
Embora a medida atenda prioritariamente aos segmentos de entrada e médio padrão, seus efeitos repercutem em toda a cadeia do setor imobiliário. A ampliação do universo de compradores qualificados acelera o giro de estoque nas faixas iniciais, permitindo que proprietários e investidores realizem capital para reinvestir em ativos de maior valor agregado.
Em praças em forte expansão, a exemplo de João Pessoa e Cabedelo — onde o mercado imobiliário registra valorização média na casa de 15% ao ano e preço médio em torno de R$ 7.763 por metro quadrado —, o fortalecimento dos mecanismos de financiamento contribui para sustentar a liquidez e a absorção contínua de novas unidades.
Orientações para planejamento financeiro
Para quem pretende utilizar os rendimentos de aplicativos para aprovação de crédito, a recomendação central é manter a disciplina financeira nos meses que antecedem a contratação: concentrar os recebimentos em conta bancária regular, evitar inconsistências cadastrais e manter as obrigações fiscais em dia. Para investidores, o cenário reforça a importância de monitorar as mudanças regulatórias do Sistema Financeiro da Habitação (SFH), que continuam ditando o ritmo da demanda habitacional em escala nacional.
Diego Rizo
Publicado em 17 de agosto de 2026