
Minha Casa, Minha Vida na Paraíba: o que mudou em 2026 e quem pode financiar um imóvel em João Pessoa
Novas faixas de renda ampliam o público do programa e movimentam o mercado imobiliário paraibano.
Quem está acompanhando o mercado imobiliário de João Pessoa provavelmente já percebeu uma mudança importante no perfil de quem pode buscar financiamento pelo Minha Casa, Minha Vida.
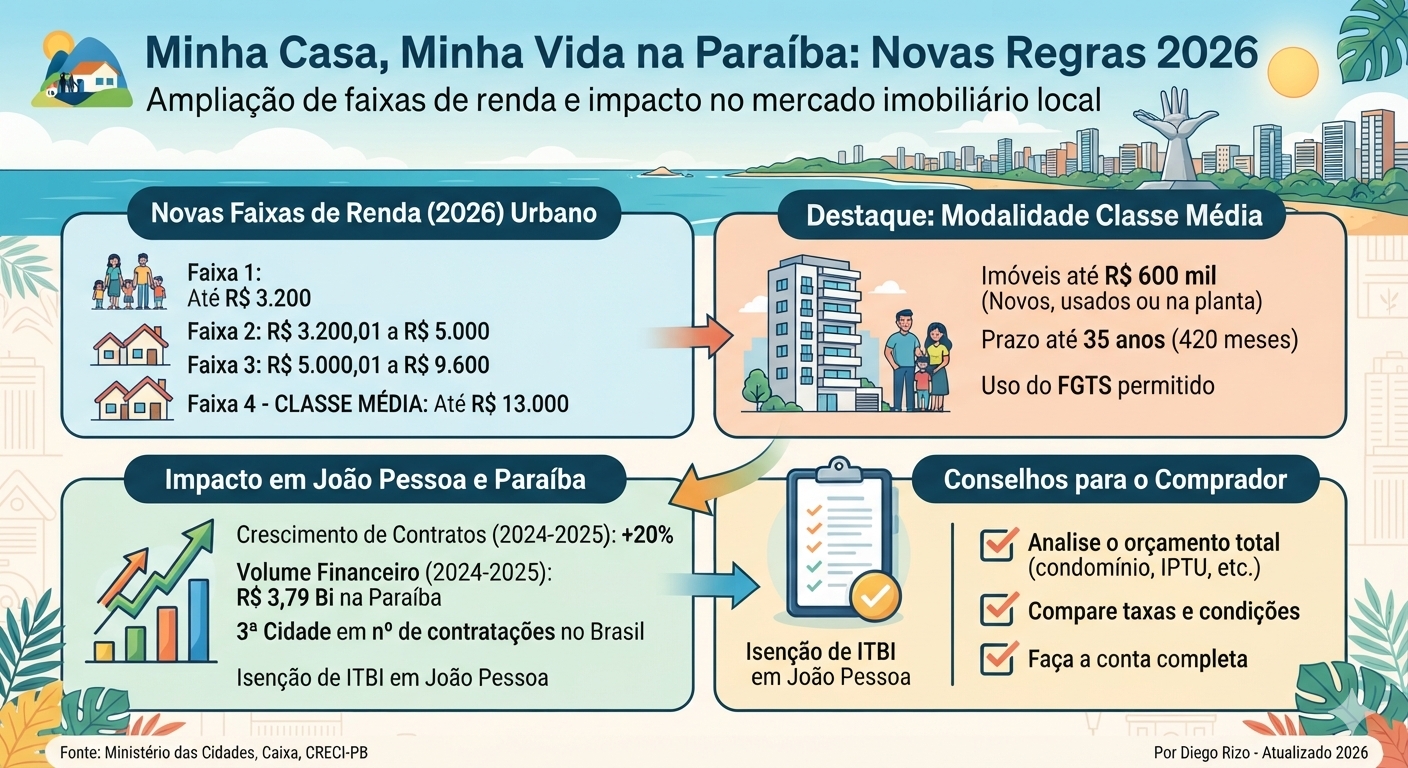
As regras atualizadas em 2026 ampliaram os limites de renda do programa e aumentaram o alcance do financiamento habitacional. Hoje, famílias com renda bruta mensal de até R$ 13 mil podem se enquadrar no programa na modalidade urbana, dependendo das condições da operação.
Na Paraíba, a mudança ganha uma dimensão ainda maior. Dados divulgados pelo Conselho Regional de Corretores de Imóveis da Paraíba (CRECI-PB) mostram que os financiamentos habitacionais pelo programa já representam uma parcela relevante do mercado no estado.
Segundo a Caixa, foram 17.951 contratos em 2024, movimentando R$ 3,14 bilhões. Em 2025, o número subiu para 21.602 contratos, com R$ 3,79 bilhões financiados na Paraíba.
Quais são as novas faixas do Minha Casa, Minha Vida?
A atualização realizada pelo Governo Federal em 2026 reorganizou os limites de renda do programa.
Para famílias residentes em áreas urbanas, as faixas atuais são:
- Faixa 1: renda mensal de até R$ 3.200;
- Faixa 2: de R$ 3.200,01 a R$ 5.000;
- Faixa 3: de R$ 5.000,01 a R$ 9.600;
- Faixa 4 — Classe Média: até R$ 13 mil.
Os limites foram atualizados pela Portaria MCID nº 333, publicada em março de 2026.
A mudança mais interessante para o mercado imobiliário é justamente a ampliação do público das faixas superiores.
Na prática, o programa deixou de ser visto apenas como uma alternativa para famílias de menor renda. Com a criação e ampliação da modalidade Classe Média, compradores com renda de até R$ 13 mil também passaram a ter acesso a condições específicas do Minha Casa, Minha Vida.
Imóveis de até R$ 600 mil podem entrar na modalidade Classe Média
Outro ponto que merece atenção é o valor do imóvel.
Na modalidade Minha Casa, Minha Vida Classe Média, podem ser financiados imóveis novos, usados ou na planta de até R$ 600 mil, em todo o Brasil. O prazo máximo chega a 420 meses, ou 35 anos, e a taxa nominal indicada pelo Ministério das Cidades é de 10% ao ano.
A Caixa informa ainda que, nessa modalidade, é possível utilizar o FGTS como entrada ou para pagamento de parte das parcelas, desde que o comprador cumpra as regras aplicáveis.
Isso abre uma faixa interessante para compradores que estavam acima dos limites anteriores e agora podem encontrar alternativas de financiamento dentro do programa.
E como isso impacta João Pessoa?
João Pessoa tem um mercado imobiliário bastante diversificado.
De um lado, existem empreendimentos voltados ao público de menor renda e famílias que buscam o primeiro imóvel. De outro, a cidade também apresenta forte expansão de apartamentos compactos, imóveis próximos à praia e empreendimentos de médio e alto padrão.
A ampliação do Minha Casa, Minha Vida atua principalmente em uma faixa diferente desse mercado, mas pode aumentar a quantidade de compradores com acesso ao crédito e movimentar toda a cadeia imobiliária.
Na capital paraibana, esse efeito já pode ser observado há alguns anos.
Segundo dados apresentados pela Prefeitura de João Pessoa, a política municipal de isenção de ITBI para famílias enquadradas nos critérios estabelecidos contribuiu para que mais de 50 mil famílias realizassem o sonho da casa própria desde 2021. O município também informou que João Pessoa chegou à terceira posição entre as cidades brasileiras em quantidade de contratações do Minha Casa, Minha Vida, segundo os dados apresentados pela gestão municipal.
O comprador precisa olhar além da parcela
Apesar das condições mais acessíveis, existe um cuidado que considero fundamental para quem está pensando em comprar.
Não é porque o imóvel cabe no financiamento que necessariamente cabe no orçamento.
Além da parcela, o comprador precisa considerar condomínio, IPTU, seguros, manutenção, documentação e outras despesas relacionadas ao imóvel.
Também é importante comparar o custo efetivo do financiamento, o valor da entrada e as condições oferecidas pelo banco antes de tomar uma decisão.
Outro ponto é que o enquadramento no programa não significa aprovação automática. A contratação depende da análise de crédito e do atendimento aos critérios estabelecidos para cada modalidade.
A mudança também interessa ao mercado imobiliário
Para o setor imobiliário da Paraíba, a ampliação do programa representa mais do que uma mudança nas regras de financiamento.
O aumento do limite de renda e do valor dos imóveis amplia o número potencial de compradores e pode estimular novos projetos destinados a essa faixa de mercado.
Os números da Caixa ajudam a dimensionar esse movimento. Em apenas um ano, entre 2024 e 2025, o número de contratos registrados na Paraíba passou de 17.951 para 21.602, enquanto o volume financiado aumentou de R$ 3,14 bilhões para R$ 3,79 bilhões.
Para João Pessoa, isso significa um mercado com mais possibilidades para diferentes perfis de compradores.
Quem está procurando o primeiro imóvel pode encontrar condições mais favoráveis. Quem já possui uma renda maior passa a ter acesso a uma faixa de financiamento que anteriormente não estava disponível da mesma maneira.
Antes de comprar, vale fazer a conta completa
O Minha Casa, Minha Vida pode facilitar o acesso ao imóvel, mas a melhor decisão não deve ser baseada somente na taxa de juros ou no valor máximo financiável.
Preço do imóvel, localização, entrada disponível, renda familiar, prazo, valor da parcela e possibilidade de utilizar o FGTS precisam ser analisados em conjunto.
Em João Pessoa, onde bairros e tipos de imóveis apresentam diferenças bastante significativas de preço, essa análise é ainda mais importante.
O programa ampliou as possibilidades para quem quer comprar um imóvel. A próxima etapa é descobrir qual imóvel realmente faz sentido para cada orçamento e objetivo.
Diego Rizo
Publicado em 11 de setembro de 2026